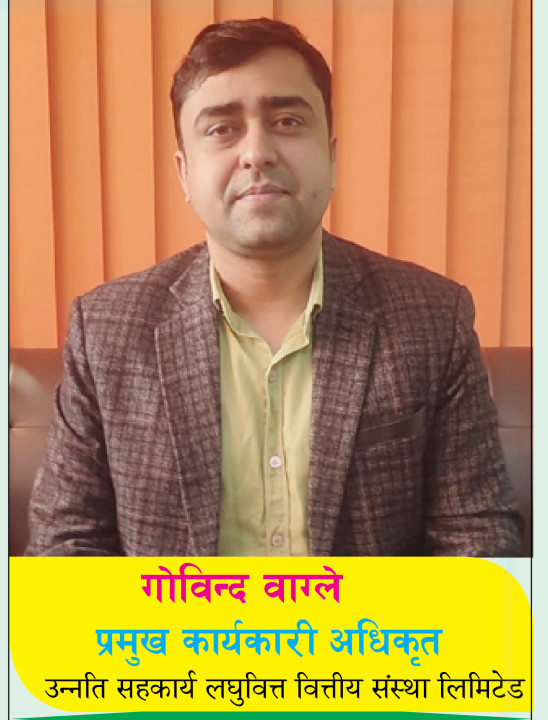
२०७० सालमा स्थापना भएको उन्नति सहकार्य लघुवित्त वित्तीय संस्था लिमिटेड रूपन्देहीको भैरहवामा प्रधान कार्यालय भएको राष्ट्रियस्तरको लघुवित्त वित्तीय संस्था हो । २०७७ सालमा रूपन्देहीको भैरहवामा प्रधान कार्यालय भएको उन्नति र सर्लाहीको हरिवनमा प्रधान कार्यालय भएको सहकार्य लघुवित्त वित्तीय संस्थासँग मर्ज भएर बनेको उन्नति सहकार्यको हाल चुक्ता पुँजी २४ करोड ६८ लाख रुपैयाँ रहेको छ । कूल तीन अर्ब ८३ करोड रुपैयाँ कर्जा लगानी गरेको संस्थाले एक अर्ब २१ करोड रुपैयाँ निक्षेप संकलन गरेको छ । करिब ७० हजार ग्राहकलाई सेवा दिइरहेको संस्थामा हाल ३३ हजार जना कर्जाग्राही छन् भने ८२ वटा शाखा कार्यालयमा दुई सय ४५ भन्दा बढी कर्मचारीहरूले प्रत्यक्ष रोजगार पाएका छन् । २०८१ चैत्र २८ गतेदेखि संस्थाको प्रमुख कार्यकारी अधिकृतको भूमिकामा रहनु भएका युवा सिइओ गोविन्द वाग्लेसँग देशको अर्थतन्त्र र वित्तीय क्षेत्रको वर्तमान अवस्थामा आधारित भई दैनिक लुम्बिनीका लागि पोसकान्त पोखरेलले गरेको कुराकानीको संक्षिप्त सम्पादित अंश:
केही समययता लघुवित्त संस्थाहरू विरुद्धका आवाजहरू धेरै सुनिन्छन् नी, किन होला ?
विगत केही वर्षदेखि देशमा आर्थिक सिथिलता छाएको छ । आर्थिक सिथिलतासँगै व्यवसायमा मन्दी छाएको छ । यही कारण पनि यस्ता आवाजहरू यदाकदा आइरहेका छन् ।
हिजो ग्रासरूटको विकास गर्ने भनेर धमाधम लघुवित्त संस्था सञ्चालनमा राज्यले अनुमति दियो, तर राज्यको उद्देश्यअनुरूप लघुवित्त संस्थाहरू सञ्चालन हुन नसक्दा वर्तमानमा समस्या त देखिएको होइन ?
पक्कै पनि वित्तीय पहुँचमा अभिवृद्धि गर्ने उद्देश्यले लघुवित्त संस्था सञ्चालनको लागि अनुमति दिइएको थियो । यद्यपि जुन हिसाबले विशेष गरी ग्रामीण भेगमा वित्तीय पहुँचमा अभिवृद्धि हुनुपर्ने थियो सोही बमोजिम लघुवित्तको कार्यक्रम विस्तार हुन नसकेको पक्कै पनि हो । संस्थाहरू बढी मात्रामा सहरी र अर्धसहरी क्षेत्रमा केन्द्रीकृत भएको अवस्थालाई नकार्न सकिंदैन । यति हुँदाहुँदै पनि लघुवित्तले पु¥याएको योगदान अतुलनिय छ । वर्तमानमा जुन समस्याहरू देखिएका छन् ति समस्याहरू एकै पटक देखिएका होइनन् । ति समस्याहरूमा विगतदेखिका संस्थाहरूका काम गर्ने तौरतरिका तथा अभ्यास, राज्यले लिएको नीति तथा उपयूक्त वातावरणको निर्माणमा भूमिका, देशको समग्र आर्थिक तथा राजनैतिक अवस्था, वित्तीय साक्षरताको ज्ञान इत्यादिलगायत धेरै कुराहरूको भूमिका रहेको छ । जहाँ ठुला बैंक तथा वित्तीय संस्थाहरूको पहुँच पुग्दैन त्यहाँ पुगेर लघुवित्त संस्थाहरूले पहुँच वृद्धिमा महत्वपूर्ण भूमिका खेलेका छन् । तर केही समस्या चाँही पछिल्लो समयमा धेरै लघुवित्त संस्थाहरूको कार्यक्षेत्र एकै ठाउँमा हुँदा, सेवाग्राहीले सबै लघुवित्त संस्थाबाट कर्जा लिन थाल्नुभयो, जसले गर्दा उहाँहरूमा कर्जाको भार बढ्दै गयो र कोभिड पश्चात व्यवसायमा सुस्तता देखिएकाले त्यसको परिणाम आजको दिनमा केही अप्ठेरो भएको कुरा केही हदसम्म सत्य मान्न सकिन्छ ।
लघुवित्त संस्थाबिचको अस्वस्थ प्रतिस्पर्धाले कर्जा दुरूपयोग बढाएको हो त ?
केही हदसम्म त्यो कुुरा पनि स्वभाविक नै मान्न सकिएला । तर हामीले त्यो फ्याक्टरलाई कसरी हेर्नु प¥यो भने समग्र रूपमा राज्यको पोलिसी, व्यक्तिको मनोविज्ञान, लघुवित्त संस्थाविरुद्धका अराजक गतिविधि, विभिन्न समयमा भएका आन्दोलन, जस्ता धेरै कारणले लघुवित्त संस्थामा केहि अप्ठेरो अवस्थाहरू देखिए । कर्मचारीको सुरक्षा संवेदनशिलताको कारण काम गर्ने कर्मचारीहरूमा मनोबल गिर्न पुग्यो, जसले काम गर्ने वातावरणमा पनि ठुलो प्रभाव परेको अवस्था छ । कोभिड पछाडिका विभिन्न घटनाक्रमहरूलाई नियाल्ने हो भने आजको अवस्था आइपुग्न कुनै एक कारण मात्र सोको कारक तत्व नभई धेरै कारणहरू जोडिएका छन् । लघुवित्त संस्थाहरूले शतप्रतिशत राम्रो गरेका छन् भन्ने मेरो दाबी होइन । कर्जा सदुपयोगका कुरा, लगानी गर्ने कुरामा विचार पु¥याउनु पर्छ र पथ्र्यो, मुख्य समस्या धेरै संस्थाको काम गर्ने स्थान एकै ठाउँ हुनु पनि हो । यद्यपि कर्जाको सही उपयोग हुन नसक्नुमा मुख्य कारणचाहिँ देशको लामो समयदेखिको आर्थिक संकुचन नै हो ।
ति समस्या समाधानको लागि यहाँहरूले कुनै रणनीतिक कार्यहरू गर्नु भएको छैन ?
वर्तमानमा देखिएका समस्याहरू माथि कसरी आए र कसरी समाधान गर्ने भन्ने कुरामा विभिन्न फोरमहरूमा छलफल हुँदै आएको छ । राष्ट्र बैंकसँग समन्वय गरेर नीति तथा नियम सुधारतर्फ ध्यान दिइएको छ । सुपरीवेक्षणलाई प्रभावकारी बनाइएको छ । आन्तरिक रूपमा संस्थालाई बलियो बनाउने, कार्यक्रमको गुणस्तर सुधार्ने, कर्मचारीको मनोबल बढाउने र सेवाग्राहीसँग सुमधुर सम्बन्धकायम गर्ने रणनीतिमा जोड दिइएको छ । कर्जा अशुली समस्यालाई संवाद र सहकार्यबाट समाधान गर्ने प्रयास भइरहेको छ । अहिलेको अवस्था हेरेर समयको मागअनुसार आन्तरिक रूपमै बलियो भएर चल्नुपर्ने अवस्था छ । सेवाग्राहीका वास्तविक समस्याहरू के हुन त भनेर पहिचान गर्ने जस्ता कार्यहरू हुँदै आएका छन् ।
पछिल्लो समयमा राष्ट्र बैंकले नै सेवाग्राहीलाई सुविधाको लागि कर्जा पुनतालिकिकरण तथा अन्य विभिन्न सहजताको व्यवस्था ल्याएको छ । तर समग्र रूपमा सुरक्षित अवतरणको लागि त देशको राजनीतिक अवस्था स्थिर हुनु जरूरी हुन्छ । लगानी सुरक्षितको वातावरण हुनु जरूरी छ । जबसम्म लगानीमैत्री वातावरण बन्न सक्दैन तबसम्म आर्थिक क्षेत्रमा चुनौतीहरू थपिंदै जान्छन् । अब भनेको लगानी मैत्रीवातावरण निर्माण गरेर अवसर खोज्दै सम्भावनाहरूलाई कार्यान्वयनमा ल्याउनु जरूरी छ । जसले क्रमिक रूपमा पैसा चलायमान हुँदै एकपछि अर्को सम्भावना र अवसरका क्षेत्रहरू खुल्दै जानेछन् ।
अन्य बैंक तथा वित्तीय संस्थाहरूले धितो अनिवार्य राखेर कर्जा प्रवाह गर्ने भएकाले उनीहरूको लगानी तुलनात्मक रूपमा सुरक्षित देखिन्छ । तर लघुवित्त संस्थाहरूले प्रायःविनाधितो कर्जा प्रवाह गर्छन् । यस्तो अवस्थामा लघुवित्तको लगानी कसरी सुरक्षित हुन्छ ?
जोखिम व्यवस्थापनको आधार के हो ?
लघुवित्त संस्था नै न्यून सम्पत्ति भएका, औपचारिक बैंकिङ पहुँचबाट बाहिर रहेका वर्गलाई लक्षित गरेर स्थापना गरिएका हुन् । त्यसैले लघुवित्तको जोखिम व्यवस्थापनको आधार धितो मात्र होइन, मानव व्यवहार, सामाजिक उत्तरदायित्व र सामूहिक प्रतिबद्धता हो । राष्ट्र बैंकको व्यवस्थाअनुसार कुल कर्जाको एक तिहाइसम्म धितोमा लगानी गर्न सकिने प्रावधान रहेको छ र हामीले धितो हुने सेवाग्राहीसँग धितो राखेरै कर्जा प्रवाह गरेका छौं । साथै धितो नहुने हकमा सामूहिक जमानी, एकाघर परिवारका सदस्यको मञ्जुरीनामा, ऋणिको आय–आर्जन क्षमता, व्यावसायिक योजना र आचरणको गहिरो मूल्याङ्कन गरेर अत्यन्त सावधानी पूर्वक कर्जा प्रवाह गरिन्छ । यस अर्थमा लघुवित्तको सुरक्षा प्रणाली कागजी धितोमा मात्र सीमित नभई समुदायमा आधारित विश्वास, निरन्तर अनुगमन र सामाजिक दबाबमा आधारित हुन्छ । यही मोडेलकै कारण जोखिम हुँदाहुँदै पनि लघुवित्तले दशकौँदेखि वित्तीय पहुँच विस्तार र जनस्तरको आर्थिक सशक्तीकरणमा प्रभावकारी भूमिका खेल्दै आएका हुन् ।
उन्नति सहकार्यले त्यो व्यवस्थालाई कार्यान्वयनमा ल्याएको छ ?
छ, कूलकर्जाको करिब करिब २३ प्रतिशत जति धितो राखेर कर्जा प्रवाह गरेका छौं । राष्ट्र बैंकको पछिल्लो नीतिअनुसार धितोसहित १५ लाख रुपैयाँसम्म कर्जा प्रवाह गर्न पाउने व्यवस्था रहेको छ । त्योभन्दा पहिले धितो पनि सात लाख रुपैयाँ र बिना धितो पनि सात लाख रुपैयाँसम्म कर्जा लगानी गर्न पाउने व्यवस्था थियो । हामी धितो भएको अवस्थामा धितो राखेर र नभएको अवस्थामा बिना धितो नै लगानी गरेको अवस्था छ ।
बिनाधितो कर्जा दिने प्रक्रिया के छ ? लगानी नउठे के गर्ने ?
सामूहिक रूपमा धनजवानी बस्ने, एकाघर परिवारका सदस्यहरूको मन्जुरीनामा लिने, ऋणिको कर्जा तिर्ने क्षमता र आचरणको मूल्याङ्कन गरी धेरैभन्दा धेरै सावधानी अपनाएर कर्जा प्रवाह गर्दछौंं । नियमित रूपमा कर्जाग्राहीसँग संवाद गरी समस्या समाधानमा केन्द्रित हुन्छौं । यति हुँदाहुँदै पनि कर्जा अशुलउपर हुन नसकेको अवस्थामा कानुनी उपचार बाहेकका अन्य विकल्पहरू हामीसँग हुँदैनन् ।
लघुवित्त वित्तीय संस्थाहरूले जनस्तरको आर्थिक सवलीकरणमा कस्तो भूमिका खेलेका छन् ?
लघुवित्त संस्था भनेको वित्तीयपहुँच वृद्धिको लागि ग्राहकको घरदैलोमापुगेर सेवादिने संस्थाहरू हुन् । विशेष गरेर कतिपय मानिसहरूसँग आइडिया पनि हुँदैन र मैले के गर्न सक्छु भन्ने कुराको सोँच पनि नहुन सक्छ । उहाँहरूलाई वित्तीय साक्षरताको माध्यमबाट कामप्रति आधार तयार गरिदिने, व्यवसायमा लाग्नको लागि प्रेरणा दिई लगानी गरिदिने । ग्रामीण भेगमा पीछडिएका वर्गहरूमा ठुला वित्तीय संस्थाहरूसँग पहुँच नहुने हुँदा उहाँहरूलाई सामाजिक, आर्थिक रूपमा धेरै कठिनाइहरू रहेका हुन्छन् । केही गरौं र बिहान साँझको हातमुख घरपरिवारमा खुशीको साथ जोरौं भन्ने हुन्छ । तर सानो पुँजीकै अभावले त्यो पूरा गर्न नसकिरहेको अवस्थामा उहाँहरूका स–साना व्यवसाय तथा कृषिकर्म गरेर जीवनलाई सफल बनाउने चाहना पूरा गर्न वित्तीय पहुँच पु¥याउने कार्य पनि लघुवित्त संस्थाहरूले गरेका छन् । लघुवित्तबाट थोरै कर्जा लिएर प्रगति गरेका उदाहरणहरू हामीसँग धेरै छन् । कर्जा लिनेहरूको त्यो भिडमा कर्जा सदुपयोग नगरेर दुरूपयोग गर्नेहरू पनि छन् । लघुवित्तसम्बन्धी वर्तमानमा धेरै अनावश्यक हल्लाहरू फैलाउनेहरू पनि तीनै हुन् । असल व्यक्तिबाट कदापी पनि सत्यताप्रति प्रहार हुन सक्दैन ।
लघुवित्त क्षेत्रका समस्या र राज्यको नीति के छ ?
राज्यको नीतिसँग लघुवित्तको तालमेल भएको भए यो प्रकारका समस्याहरू आउने थिएनन् । सरल हिसाबले विश्लेषण गर्नुपर्दा वर्तमान अवस्थामा लघुवित्तप्रति भएका नकारात्मक टिप्पणीहरू हुनुमा धेरै कुराहरूको भूमिका रहेको छ । जब सरकार र देश प्रति जनविश्वास गुम्दछ, मानिसहरूले आफ्नो भविष्य देख्न सक्दैन मानिसहरूको मनोविज्ञानले राम्रो काम गर्न सक्दैन । प्रत्येक व्यक्तिले कानुनी राज्यको आभास गर्न सक्नुपर्छ । तर त्यो अवस्था अत्यन्त न्यून छ । अब संस्थाबाट कर्जा लिएको छ । समयमा कर्जा नतिरेर अशुलीको लागि ताकेता गर्नु पर्छ । तर कर्जा उठाउन जाँदा सकुशल फर्किन्छ कि फर्किदैन भन्ने मनोत्रास आमवित्तीय क्षेत्रमा कार्यरत कर्मचारी वर्गहरूमा रहेको छ । राज्यको पोलिसी यो हुन जरूरी छ की लघुवित्त वित्तीय संस्थाले गलत गरेका छन् भने उनीहरूलाई पनि कडाभन्दा कडा कारबाही गर्नुपर्छ । होइन भने कर्जा लिएपछि तिर्नुपर्छ भन्ने मान्यताको राज्यले नागरिकलाई दायित्वबोध गराउनु जरूरी देखिन्छ ।
प्रसँग बदलौं, अहिले देशकै अर्थतन्त्रमा केही समस्या देखिन्छ । समस्या देखिनुलाई वित्तीय क्षेत्रले उत्पादनमूलक क्षेत्रमा लगानी कम गर्दाको परिणामको रूपमा लिन मिल्छ ?
केहीहदसम्म सत्य हो । विगतमा उत्पादनशील क्षेत्रमा जानुपर्ने पुँजी ठूलो मात्रामा घरजग्गा जस्तो अनुत्पादक क्षेत्रमा केन्द्रित भयो । घरजग्गाको कारोबार चलायमान हुँदा पैसा घुमिरहे जस्तो देखिए पनि त्यो दीर्घकालीन रूपमा अर्थतन्त्रका लागि स्वस्थ्य थिएन । जब रियलस्टेट सुस्तायो, पैसा त्यहीँ डम्प भएर बस्यो, जसको प्रत्यक्ष असर उद्योग, कृषि, रोजगारी र समग्र आर्थिक गतिविधिमा पर्न गयो । बैंक तथा वित्तीय संस्थाको लगानी पनि बढी मात्रामा रियलस्टेटमा केन्द्रित हुँदा जोखिम एकै ठाउँमा जम्मा भयो, जसले अहिलेको आर्थिक संकुचनलाई थप गहिरो बनाउन पुग्यो । जसले देशमै केही गरौं भन्ने सोंच हराउँदै जाँदा युवावर्गलाई विदेसिन बाध्य बनायो ।
मुख्य कारण चाहिँ के मान्न सकिन्छ ?
लगानी मैत्रीवातावरणको अभाव नै प्रमुख हो । देशमै बसेर केही गरौँ भन्ने चाहना हुँदाहुँदै पनि नीति, अस्थिरता, लगानी असुरक्षा, रोजगारीको अनिश्चितता र भविष्यप्रतिको अन्योलले युवाहरूलाई निरूत्साहित बनाएको पाइन्छ । राज्यको नीति प्रभावकारी रूपमा कार्यान्वयन हुन नसक्दा युवामा भरोसा घट्दै जानुको परिणामको रूपमा हेर्न सकिन्छ ।
समस्याहरू एकैपटक देखिएका हुन् त ?
होइन, यी समस्याहरू दीर्घकालीन अभ्यास, नीतिगत कमजोरी, कार्यशैली र पछिल्ला घटनाक्रमहरूको परिणाम हुन् । कोभिडपछिका आर्थिक झट्का, राजनीतिक अस्थिरता र सामाजिक मनोविज्ञानले आजको अवस्था सिर्जना गरेका कारक तत्व हुन् ।
सुरक्षित अवतरणका लागि अब के आवश्यक छ ?
राजनीतिक स्थिरता, लगानीमैत्री वातावरण र नीतिगत स्पष्टता अपरिहार्य छ । लगानी सुरक्षित हुने वातावरण बनेपछि मात्रै पुँजी चलायमान हुन्छ । नयाँ सम्भावना र अवसरका क्षेत्र खुल्छन् । यही बाटोले मात्र अर्थतन्त्रलाई क्रमिक रूपमा पुनर्जीवित गर्न सकिन्छ । देशको आर्थिक अवस्था पनि गम्भीर हुनु, लघुवित्तविरुद्धका गतिविधिहरू हुनुले समग्र लघुवित्त क्षेत्रलाई अप्ठ्यारोमा पारेको अवस्था हो । पछिल्लो समयमा बढी समस्या भनेको कर्जा असुलीमा रहेको छ । त्यसका लागि सेवाग्राहीसँग असल सम्बन्ध कायम गरेर सम्बन्धलाई सुमधुर बनाएर कार्यक्रमहरू सञ्चालन गर्नु पर्नेमा राष्ट्र बैंकको पनि जोड रहेको छ । हामीहरू पनि कसरी सञ्चालित हुँदा सबैको हीत हुन्छ भन्ने कुरामा जोड दिएका छौं । कर्मचारीहरूलाई मोटिभेसन गर्ने र ग्राहकसँग असल सम्बन्ध कायम गरी कार्यक्रम सञ्चालन गर्ने कुरालाई हामीले जोड दिएका छौं । सबै पक्षको सामूहिक प्रयासबाट छिट्टै एउटा सहजतामा पुगिन्छ ।